- 리뷰
- 리스트
- 구매
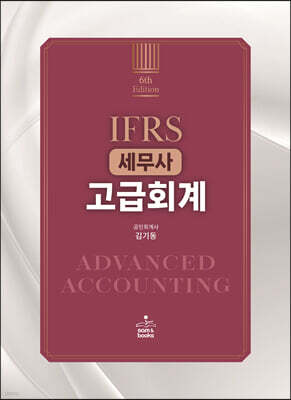
IFRS 세무사 고급회계
- 글쓴이
- 김기동 저
- 출판사
- sam&books
- 출판일
- 2023년 8월 31일
읽고있어요
다 읽었어요
읽고싶어요
저자
김기동
홍성고등학교, 고려대학교 경영대학 경영학과 졸업. 공인회계사, 세무사.
삼일회계법인 근무, USCPA Becker 강사, 국세청 국세공무원교육원 재무회계 강사.
현 삼덕회계법인 이사, 나무경영아카데미 강사, LG 인화원 강사, 한국금융연수원 강사, CFO Academy 강사, 국세청 인트라넷 재무회계 강사.
삼일회계법인 근무, USCPA Becker 강사, 국세청 국세공무원교육원 재무회계 강사.
현 삼덕회계법인 이사, 나무경영아카데미 강사, LG 인화원 강사, 한국금융연수원 강사, CFO Academy 강사, 국세청 인트라넷 재무회계 강사.
책 소개
분야수험서 자격증
정보통신기술의 발달 못지않게 회계환경 역시 빠르게 변화하고 있다. IMF 외환위기 이후 우리의 기업회계기준이 여러 차례 바뀌더니 이제는 전 세계가 국제회계기준이라는 하나의 기준으로 통일되어가고 있으며, 우리나라도 IFRS를 전면 도입하게 되었다. 어찌 보면 각 나라의 경제규모나 환경이 매우 다른데 하나의 기준을 적용한다는 것이 과연 맞는 것일까 하는 의구심도 갖게 하지만, 우리나라의 경우에는 무엇보다도 국제적으로 회계투명성이 낮은 국가라는 인식을 불식시켜야 하는 목표가 있었기에 아시아에서는 중국, 일본, 대만 등의 주변국가보다 먼저 IFRS 도입국가 대열에 합류하게 되었다.
IFRS의 가장 커다란 특징은 원칙중심(principle-based)의 기준이라는 데에 있다. 그런데 우리 모두는 오랫동안 규칙중심(rule-based)에만 익숙해 왔기 때문에 원칙중심이 무척 생소하고 혼란스럽기까지 하다. 과거에는 재무제표 작성자나 회계감사인 모두 규정에 따르기만 하면 되었는데 이제는 원칙에 맞는지 여부를 스스로 판단하여야 하고 논리적인 판단 근거를 제시해야 하기에, 더 많은 자유가 주어진 것 같으면서도 한편으로는 책임이 무거워진 것이다. 마찬가지로 공부하는 학생의 입장에서도 과거에는 회계기준에 따른 회계처리방법을 외우면 되었는데, 이제는 논리적 판단능력을 더욱 키워야 하기에 개념과 이론에 바탕을 둔 논리적 사고능력을 함양하는 데에 더 많은 노력을 기울여야 한다. 우리나라의 회계투명성은 IFRS 채택만으로 저절로 높아지는 것이 아니라 재무제표의 작성자, 이용자, 감사인 모두의 노력이 뒷받침 되어야만 하는 것이다.
IFRS의 가장 커다란 특징은 원칙중심(principle-based)의 기준이라는 데에 있다. 그런데 우리 모두는 오랫동안 규칙중심(rule-based)에만 익숙해 왔기 때문에 원칙중심이 무척 생소하고 혼란스럽기까지 하다. 과거에는 재무제표 작성자나 회계감사인 모두 규정에 따르기만 하면 되었는데 이제는 원칙에 맞는지 여부를 스스로 판단하여야 하고 논리적인 판단 근거를 제시해야 하기에, 더 많은 자유가 주어진 것 같으면서도 한편으로는 책임이 무거워진 것이다. 마찬가지로 공부하는 학생의 입장에서도 과거에는 회계기준에 따른 회계처리방법을 외우면 되었는데, 이제는 논리적 판단능력을 더욱 키워야 하기에 개념과 이론에 바탕을 둔 논리적 사고능력을 함양하는 데에 더 많은 노력을 기울여야 한다. 우리나라의 회계투명성은 IFRS 채택만으로 저절로 높아지는 것이 아니라 재무제표의 작성자, 이용자, 감사인 모두의 노력이 뒷받침 되어야만 하는 것이다.
전체 리뷰 (0)
최근 작성 순