- 리뷰
- 리스트
- 구매
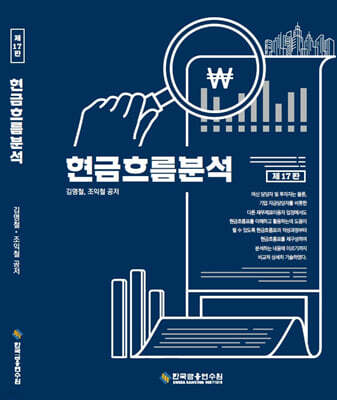
현금흐름분석
- 글쓴이
- 김명철 저
- 출판사
- 한국금융연수원
- 출판일
- 2025년 12월 1일
읽고있어요
다 읽었어요
읽고싶어요
저자
김명철
- 서울대학교 대학원 (경영학 석사)
- 한국외환은행, 대신증권 근무
- 현 삼덕회계법인 대표
- 한국외환은행, 대신증권 근무
- 현 삼덕회계법인 대표
책 소개
분야대학교재
2011년부터 모든 상장법인은 국제회계기준에 의하여 재무제표를 작성하여야 하며, 비상장법인은 일반기업회계기준에 의하여 재무제표를 작성하여야 한다. 이에 따라 현금흐름표도 상장법인이 작성하는 것과 비상장법인이 작성하는 것은 그 형식이나 내용에 있어서 차이가 발생하게 되었다. 본서는 일반기업회계기준에 의한 현금흐름표의 작성과 분석을 먼저 다루고 추가적으로 국제회계기준에 의한 현금흐름표의 작성과 분석에 대한 내용을 담고 있다.
전체 리뷰 (0)
최근 작성 순