- 리뷰
- 리스트
- 구매
AI 금융
- 글쓴이
- 김홍곤 저
- 출판사
- 도서출판청람(이수영)
- 출판일
- 2026년 10월 25일
읽고있어요
다 읽었어요
읽고싶어요
저자
김홍곤
AI 금융과 퀀트 투자를 연구하고 금융시장에 적용해 온 자본시장 전문가이자 AI Finance 연구자·교육자이다. 현재 연세대학교 정보대학원, 이화여자대학교 경영전문대학원 및 포항공과대학교 융합대학원에서 교수로 활동하고 있다. 또한 사단법인 한국인공지능퀀트전문가협회(KAIQA) 협회장, KB금융 경영고문 및 한국거래소(KRX) 파생상품발전심의위원회 심의위원으로서 금융산업·학계·연구기관 간 산학연 협력과AI 금융 전문인력 양성에 힘쓰고 있다.
30여 년간 자산운용사·증권사·보험사 등 금융투자업계에서 고유자산 운용역, 펀드매니저, 최고투자책임자(CIO)로 활동했으며, 이 가운데 14년간 그룹 집행임원으로서 조직을 이끌었다. 국내외 주식·ETF·파생상품·채권·외화(FX)·글로벌 헤지 펀드·구조화상품 등 다양한 금융상품을 대상으로 자산배분·다이렉트인덱싱·로보어드바이저 등의 투자전략을 활용해 공모·사모펀드와 연기금 등 주요 기관투자가의 위탁자산을 포함한 수십조 원 규모의 자산운용을 수행 ·총괄했다. 이러한 운용성과와 전문성을 인정받아 중소벤처기업부 장관상(2021), 홍콩Asia Asset Management의 Best Korean Equity Manager(2018), Best CIO of the Year in Korea(2019·2020· 2023) 등 국내외 주요 상을 수상했다.
저자는 오랜 자본시장 경험과 AI Finance 연구를 집약해 ‘AI Finance Series’ 3부작을 집필했다. 제1권 『AI 금융: AI 퀀트 투자의 정석』, 제2권 『AI 금융: AI 퀀트 멀티 팩터 포트폴리오 운용』, 제3권 『AI 금융: AI 금융위험관리 프레임워크』(공저)는 각각 투자기회의 발견→ 포트폴리오의 구축과 운용→ 위험의 측정과 관리를 다룬다. 이를 통해 AI 시대의 투자이론·자산운용·금융위험관리를 하나의 체계로 연결하고, 인간과 AI의 협업(Human?AI Collaboration)에 기반한 지능형 자산운용 경영모델을 제시한다. 궁극적으로 금융산업의 고객 신뢰와 지속 가능한 성장에 기여하는 것을 연구와 교육의 지향점으로 삼고 있다.
책 소개
분야경제 경영
AI Finance Series, Vol.2
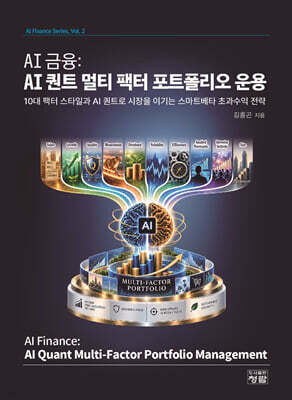
『AI 금융: AI 퀀트 멀티 팩터 포트폴리오 운용』
투자의 핵심이 좋은 종목을 찾는 데 있다면, 자산운용의 핵심은 서로 다른 투자기회를 어떻게 결합해 지속가능한 포트폴리오로 만드는가에 있다. 『AI 금융: AI 퀀트 멀티 팩터 포트폴리오 운용』은 이러한 문제의식에서 출발해 전통적인 팩터 투자에서 스마트베타, 멀티 팩터 전략, AI 기반 포트폴리오 운용으로 이어지는 현대 자산운용의 발전과정을 체계적으로 다룬다.
이 책은 Value, Growth, Quality, Momentum, Dividend, Volatility, Efficiency, Analyst Forecasts, Investor Activity, Size 등 주요 팩터 스타일의 경제적 의미와 측정방법을 분석하고, 개별 팩터를 실제 투자 가능한 스타일 포트폴리오로 전환하는 과정을 단계적으로 설명한다. 여기에서 한 걸음 더 나아가 팩터 간 상관관계와 분산효과, 팩터 결합과 가중방식, 멀티 팩터 포트폴리오 구축, 팩터 타이밍과 동적 자산배분, 위험관리 및 성과평가까지 연결함으로써 ‘팩터의 발견에서 실제 포트폴리오 운용까지’ 전 과정을 하나의 체계로 제시한다.
특히 금융이론과 실증연구에 머물지 않고 실제 자산운용 현장에서 요구되는 데이터 분석과 포트폴리오 설계, 리밸런싱, 성과 및 위험분석을 함께 다룬다는 점이 특징이다. 여기에 머신러닝과 AI를 활용한 팩터 선택과 결합, 시장환경 변화에 대응하는 동적 운용방법을 접목해 전통적인 스마트베타를 AI 기반 멀티 팩터 포트폴리오 운용체계로 확장한다.
30여 년간 펀드매니저와 CIO로 자산운용 현장을 경험하고 AI Finance를 연구·교육해 온 저자의 투자철학과 운용 경험을 학문적 이론 및 정량적 방법론과 결합했다. 대학원생과 연구자는 물론 퀀트 애널리스트, 펀드매니저, 자산배분 및 포트폴리오 운용 전문가가 멀티 팩터 투자의 이론과 실제를 하나의 프레임워크로 이해하고 활용할 수 있도록 설계한 전문 교과서다.
전체 리뷰 (0)
최근 작성 순