- 리뷰
- 리스트
- 구매
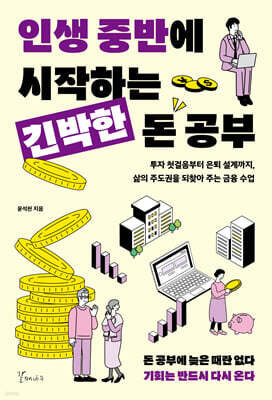
인생 중반에 시작하는 긴박한 돈 공부
- 글쓴이
- 윤석천 저
- 출판사
- 갈매나무
- 출판일
- 2026년 10월 30일
읽고있어요
다 읽었어요
읽고싶어요
저자
윤석천
경제 칼럼니스트이자 평론가. 〈한겨레신문〉과 〈광주일보〉에 경제 칼럼을 썼다. 주요 저서로 《부자가 꿈이지만 돈 공부는 처음입니다》, 《수업 시간에 들려주지 않는 돈 이야기》, 《화폐 대전환기가 온다》, 《경제 기사가 말해주지 않는 28가지》 등이 있다. 선대인경제연구소에 ‘윤석천의 글로벌뷰’를 기고하고 여러 경제 관련 방송에 출연하며, 각종 경제 현상을 가능한 한 쉽게 설명하려 노력해 왔다. 현재는 〈한겨레신문〉 자매지인 〈이코노미 인사이트〉 ‘Finance’ 부문 집필위원으로 있다.
책 소개
분야경제 경영
투자를 시작해야 할 것 같지만
막상 투자하려니 실패가 두려운 인생 중반에게
기초부터 차근차근 알려주는 체계적 돈 공부 가이드!
퇴직 연령 평균 49.5세
당신은 노동소득을 대체할 자산소득을
얼마나 준비하고 있는가?
돈 공부에 늦은 때란 없다
기회는 반드시 다시 온다
2026년 한국 증시는 변동성의 무대라고 할 정도로 변화무쌍하고 숨 가빴다. 투자자들은 급격한 상승세에 합류해 큰 수익을 내고 싶으면서도 언제 하락세로 돌아설지 몰라 고민했을 것이다. 반대로 장이 하락세에 들어설 때는 빨리 주식을 정리해야 할지, 꾹 참고 반등을 기다려야 할지 혼란스럽다. 특히 손실 복구가 힘든 인생 중반기의 투자자에게 매수와 매도 결정은 더 어려운 문제다. 한번 큰 손실이 나면 젊은이들처럼 긴 시간을 들여 만회할 수 없기에 더욱 신중하고 정확하게 접근해야 한다.
대한민국 4050 중장년 세대는 목돈 나갈 일이 많고 노후도 함께 대비해야 한다. 퇴직 연령은 평균 49.5세라는데 살아갈 날은 한참 남았다. 힘들게 마련한 집 한 채의 가격 상승을 기다리며 노년을 맞아야 하는 걸까? 코스피가 대세라는데 함부로 주식시장에 들어갔다가 돈을 잃기만 하는 것은 아닐까? 수많은 투자 상품 중 무엇을 골라야 이득을 볼 수 있을까? 은퇴 후에는 모아둔 돈을 어떻게 꺼내 써야 할까? 밀리의서재 종합 베스트셀러 3위 도서 『부자가 꿈이지만 돈 공부는 처음입니다』의 저자 윤석천은 AI 대전환 시대의 노동환경 변화, 부의 양극화와 같은 긴박한 현실 상황을 짚으며 노동소득에만 의지하는 한계를 극복하는 투자의 필요성을 강조한다. 투자는 선택이 아니라 필수이며, 나이가 들수록 더욱 그렇다. 또한 투자를 결심하는 일보다 어떻게 할지를 알아가는 일이 훨씬 중요하며, 그것이 남은 후반생을 결정한다.
전체 리뷰 (0)
최근 작성 순