- 리뷰
- 리스트
- 구매
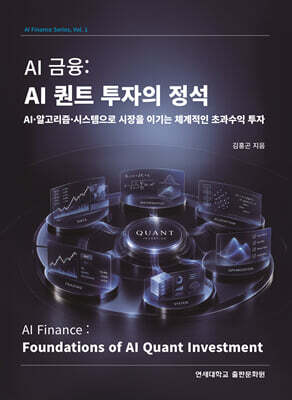
AI 금융 : AI 퀀트 투자의 정석
- 글쓴이
- 김홍곤 저
- 출판사
- 연세대학교 대학출판문화원
- 출판일
- 2026년 10월 30일
읽고있어요
다 읽었어요
읽고싶어요
저자
김홍곤
AI 금융과 퀀트 투자를 연구하고 금융시장에 적용해 온 자본시장 전문가이자 AI Finance 연구자·교육자이다. 고려대학교에서 경제학사와 경영학 석사를 취득하고, 연세대학교에서 AI Finance를 전공해 투자정보공학 박사학위를 받았다. 현재 연세대학교 정보대학원 객원교수와 포항공과대학교(POSTECH) 융합대학원 겸직교수로 AI Finance, AI Quant Investment와 투자·위험관리를 강의하고 있으며, 이화여자대학교 경영전문대학원에서는 겸임교수로 생성형 AI, 경영의사결정을 위한 AI, AI 금융위험관리 프레임워크 분야의 강의와 연구를 수행하고 있다.
30여 년간 자산운용사·증권사·보험사 등 금융투자업계에서 고유자산 운용과 펀드매니저, 최고투자책임자(CIO)로 활동했으며, 이 가운데 14년간 그룹 집행임원으로 조직을 이끌었다. 삼성증권을 시작으로 Allianz Global Investors에서 Head of AI & Global Investment를 역임한 뒤 LS자산운용 상무와 DGB자산운용 전무로 CIO를 맡았으며, KB자산운용에서는 전무·CAIO로 AI퀀트&DI운용부문을 총괄했다. 국내외 주식·ETF·채권·파생상품·자산배분·글로벌 헤지펀드·구조화상품·로보-어드바이저 등 다양한 자산을 대상으로 기관투자자 등의 포트폴리오 수십 조원을 운용했으며, 운용성과와 투자 전문성을 인정받아 중소벤처기업부 장관상(2021), 홍콩 Asia Asset Management의 Best Korean Equity Manager(2018) 및 Best CIO of the year(최고투자책임자, 2019,2020,2023) 관련 상을 수상했다.
현재 사단법인 한국인공지능퀀트전문가협회(KAIQA) 협회장과 KB금융 경영자문역(고문)으로 활동하며 금융회사·학계·연구기관을 연결하는 산·학·연 교류와 AI 금융 전문인력 양성에 힘쓰고 있다. 주요 연구 및 교육 분야는 AI Finance와 생성형 AI를 중심으로 한 금융투자 및 경영의사결정의 지능화이다. 자산운용업의 성장전략과 상품 혁신, 이를 뒷받침하는 투자·리스크 관리 체계를 주요 연구 분야로 삼고 있다. 특히 국내 ETF 시장 초창기에 대규모 ETF 운용 전략을 수행했던 경험을 토대로 주식·ETF 상품 전략, 스마트베타·멀티팩터 포트폴리오 운용, 시장 환경 변화에 대응하는 자산배분 전략을 연구한다. 아울러 AI와 데이터 기술이 자산운용업의 경쟁 구도를 바꾸는 흐름에 주목하여 AI 퀀트 투자와 금융위험 관리, 모델 리스크와 AI 거버넌스, 생성형 AI·AI 에이전트를 활용한 운용·영업·경영 프로세스 혁신을 연구·교육하며, 기업의 경영의사결정과 업무혁신에 적용하는 Human?AI Collaboration을 연결하는 통합적 AI Finance 연구체계를 구축하고 있다. 이를 통해 금융이론과 운용 실무, 기술 혁신과 경영 전략을 연결하여 고객 신뢰와 지속 가능한 성장을 함께 이루는 자산운용 경영모델을 제시하는 데 중점을 두고 있다.
저자는 오랜 금융시장 경험과 AI Finance 연구를 집약하고 간극을 좁히는 것을 중요한 연구과제로 삼으며, 『AI Finance Series』 3부작을 집필했다. 제1권 『AI 금융: AI 퀀트 투자의 정석』에서는 전통적 퀀트에서 머신러닝·딥러닝 기반의 지능형 투자체계로 이어지는 과정을 하나의 통합된 프레임워크로 제시했다. 제2권 『AI 금융: AI 퀀트 멀티팩터 포트폴리오 운용』에서는 팩터의 발굴과 결합, 포트폴리오 구축 및 동적 운용을, 제3권 『AI 금융: AI 금융위험관리 프레임워크(공저)』에서는 AI 시대의 금융위험을 식별·측정·예측·통제하는 통합적 위험관리 체계를 다뤘다. 세 권은 투자전략?포트폴리오 운용?위험관리를 하나의 체계로 연결하여 AI Finance의 투자와 자산운용, 금융위험관리를 이론과 실제에 기반하여 종합적으로 제시했다.
책 소개
분야경제 경영
AI Finance Series, Vol.1
『AI 금융: AI 퀀트 투자의 정석』
금융시장은 데이터와 알고리즘, 그리고 인공지능이 결합된 새로운 투자 패러다임으로 빠르게 이동하고 있다. 『AI 금융: AI 퀀트 투자의 정석』은 이러한 변화 속에서 전통적 퀀트 투자에서 머신러닝·딥러닝·생성형 AI에 이르는 AI 기반 투자체계를 하나의 흐름으로 이해하도록 설계한 AI Finance 전문 교과서이다.
이 책은 금융시장과 퀀트 투자의 이론적 토대에서 출발하여 금융데이터의 수집과 분석, 투자전략의 설계와 백테스팅, 머신러닝과 딥러닝을 활용한 예측, 포트폴리오 구성, 알고리즘 트레이딩, 리스크 관리와 성과평가에 이르기까지 AI 퀀트 투자의 전 과정을 체계적으로 다룬다. 단순히 AI 알고리즘을 소개하는 데 머물지 않고, “어떤 금융문제를 정의하고, 어떤 데이터를 선택하며, 어떤 모델을 적용하고, 그 결과를 실제 투자 의사결정으로 어떻게 연결할 것인가”라는 실무적 질문을 중심에 둔다.
특히 금융이론·통계·금융공학과 최신 AI 방법론을 실제 자산운용의 관점에서 연결하고, 수식과 이론뿐 아니라 데이터 분석, Python 구현과 투자전략 적용까지 단계적으로 제시한다. 이를 통해 독자는 AI 모델 자체를 배우는 수준을 넘어 데이터에서 투자 아이디어를 발견하고, 이를 검증 가능한 전략과 운용체계로 발전시키는 AI Quant Investment의 전체 프레임워크를 이해할 수 있다.
30여 년간 펀드매니저와 CIO로 자산운용 현장을 경험하고 AI Finance를 연구·교육해 온 저자의 투자철학과 운용 경험을 학문적 이론 및 정량적 방법론과 결합했다. AI Finance와 Quant Investment를 연구하는 대학원생과 연구자는 물론, 펀드매니저·퀀트 애널리스트·트레이더·리스크 관리자 등 금융시장 전문가에게 이론과 실제를 연결하는 체계적인 길잡이가 될 것이다.
전체 리뷰 (0)
최근 작성 순