- 리뷰
- 리스트
- 구매
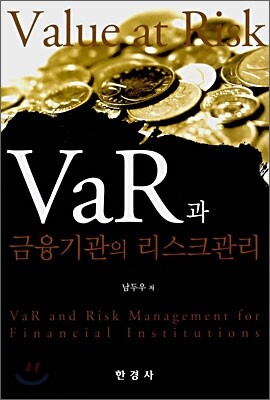
VaR과 금융기관의 리스크 관리
- 글쓴이
- 남두우 저
- 출판사
- 한경사
- 출판일
- 2008년 4월 7일
읽고있어요
다 읽었어요
읽고싶어요
저자
남두우
서울대학교 경제학과를 졸업하고, Syracuse University(MBA), University of Alabama(경영학박사, 재무관리)에서 학위를 취득하였다. University of Southern Mississippi 경영대학 조교수를 역임하고, 현재 인하대학교 경영대학 교수로 있다.
책 소개
분야대학교재
이 책은 비정규성을 고려하는 VaR 방법론들의 장단점을 비교분석하고 기존 추정 방법에 대한 새로운 대안을 검토하고 있다. 이는 2004년 6월 이후 글로벌 금융시스템의 안정을 위해서 금융기관의 건전성을 담보하기 위해 바젤자본협약이 전세계적으로 도입되고 있는 상황과 연관이 있다. 금융기관이 자기자본비율을 산정할 때 기존의 시장리스크 및 신용리스크 외에도 제도나 절차의 운영과정에서 발생하는 리스크까지 고려하게 되면서 금융기관의 건전한 리스크 관리가 점점 중요해지고 있는 것이다. 이에 따라 이 책은 주로 은행 거래성 활동에서 시장 리스크 측정치로 관심을 많이 받고 있는 VaR를 다각적으로 검토하면서 새로운 대안을 모색하고 있다.
전체 리뷰 (0)
최근 작성 순